— 公司新闻 —
发布时间:2026-10-18 11:04:57 | 来源:新ued官网
ued回归:
新疆、陕西两省(区)2026年停工时间较2025年提前约一周,而青海、宁夏、甘肃三省(区)停工节奏基本稳定。总的来看,西北地区并未出现施工窗口延长的积极信号,反而局部提前收缩,市场对年末需求端的预期更趋谨慎。新疆作为西北地区施工窗口最短、冬季严寒最突出的省区,停工提前至10月底前后,进一步印证了当地基建项目资金到位不足、施工节奏偏慢的现状。
截至2026年10月,百年建筑网对西北地区新疆、陕西、青海、宁夏、甘肃五省(区)2026年底计划停工情况做调研。从各省份2025年停工时间与2026年预计停工时间的对比数据分析来看,西北地区整体施工窗口未见明显延长,部分省份甚至会出现提前停工迹象,区域分化特征突出,对水泥砂石混凝土三大建材品类的年末需求形成直接压制。
调研多个方面数据显示,西北五省(区)2026年底计划停工时间呈现部分区域或将有所提前,具体对比情况如下表所示:
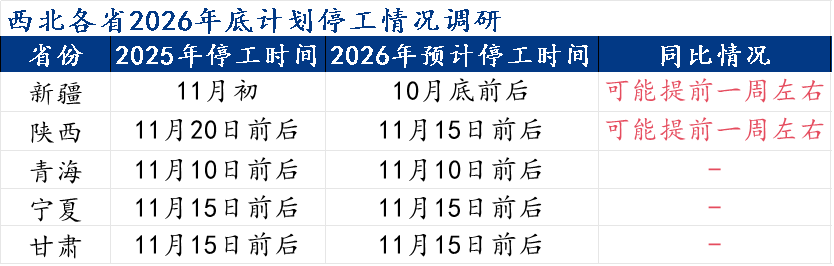
从数据能够准确的看出,新疆、陕西两省(区)2026年停工时间较2025年提前约一周,而青海、宁夏、甘肃三省(区)停工节奏基本稳定。总的来看,西北地区并未出现施工窗口延长的积极信号,反而局部提前收缩,市场对年末需求端的预期更趋谨慎。新疆作为西北地区施工窗口最短、冬季严寒最突出的省区,停工提前至10月底前后,进一步印证了当地基建项目资金到位不足、施工节奏偏慢的现状。
混凝土作为直接对接工地施工的终端建材,与地产新开工、基建项目施工进度高度绑定。西北地区施工窗口本就偏短,新疆、陕西计划提前停工,意味着搅拌站有效供货期被进一步压缩。混凝土发货量将提前进入下行通道,搅拌站年末订单锐减,产能利用率走低。叠加西北地区基建资金拨付偏慢、项目开工落地节奏没有到达预期的背景,混凝土作为施工端直接消耗品,将成为停工提前冲击最直接、幅度最大的品类,年末价格或维持弱势运行,回款压力同步加剧。
水泥需求受停工提前影响,下游工地备货、赶工需求同步减弱。西北地区水泥企业在冬季本就执行错峰生产,停工提前将进一步缩短有效需求窗口,水泥出货量环比回落。供给端,错峰停窑叠加需求收缩,市场呈现供需双弱格局,水泥价格缺乏上行动力,年末或维持低位震荡,部分区域因库存去化压力存在小幅回落风险。水泥作为基建、地产刚需建材,受停工提前冲击略小于混凝土,但整体收缩态势明确。
砂石作为基础建材,具备运输半径受限、区域化供给的刚需属性,基建项目、市政设施建设工程对砂石消耗相对来说比较稳定,因此停工提前对其冲击相对温和。但新疆、陕西提前停工,仍将导致矿山发货量阶段性回落,叠加冬季环保管控趋严、部分矿山限产,砂石供给端同步收紧,价格或呈现弱稳态势,整体跌幅小于水泥与混凝土,需求韧性在三类建材中表现最优。
新疆:作为西北地区施工窗口最短、冬季严寒最突出的省区,2026年停工提前至10月底前后,反映当地基建项目资金到位不足、施工节奏偏慢,年末建材需求将快速回落,混凝土、水泥率先承压。
陕西:停工时间由11月20日前后提前至11月15日前后,虽提前幅度有限,但结合关中、陕北地区地产与基建开工偏弱的现状,年末建材需求难有增量支撑,水泥、混凝土价格或延续弱势。
青海、宁夏、甘肃:三省(区)停工时间与2025年基本持平,施工窗口相对来说比较稳定,但受整体需求疲软影响,建材需求缺乏向上弹性,预计以弱稳运行为主,价格波动有限。
综合来看,西北各省2026年底计划停工情况显示,施工窗口整体持平、局部提前,年末建材需求收缩压力大于预期。混凝土作为终端建材将率先承压,水泥受错峰与需求双弱拖累,砂石凭借刚需属性表现相对稳健。后续需着重关注基建资金到位情况与重点项目年末冲刺力度,若资金拨付改善、部分项目赶工,或对停工计划形成一定对冲,反之则年末建材市场将延续弱势收官。
说明:以上调研为抽样调研,覆盖新疆、陕西、青海、宁夏、甘肃西北五省(区),样本以搅拌站、水泥厂、砂石矿山企业为主。
相关产品
相关文章
热门文章
相关案例