— 公司新闻 —
发布时间:2026-09-27 16:10:11 | 来源:新ued官网
ued回归:
百年建筑解读:官宣涨100元实际落地30元/吨,云南水泥本轮推涨为何雷声大雨点小?
云南水泥企业宣称涨价100元/吨,但受持续阴雨致开工率不足40%、库存高位及需求疲软影响,实际落地30元/吨,成功率不足30%。高价主要锚定重点项目结算博弈,流通市场跟涨乏力。混凝土信息价微涨3元/方,无法覆盖成本增量。相比川渝,云南供需错配更显著。在终端需求未实质回暖前,网价上涨难以为继,建议关注开工率、库存及实单成交情况。
进入传统“金九”旺季,云南区域头部水泥企业集中发布调价通知,宣称全品种上调100元/吨,网价瞬时被拉高,涨价预期在渠道端快速发酵。但一线调研有一个极易被忽略的疑点:这一轮高调的百元推涨,很多时候并不是面向流通散单,某一些程度上锚定的是重点工程建设项目的结算口径,背后裹挟着利益博弈,纸面涨幅有明显“注水”嫌疑,真实性饱受市场质疑。从真实成交反馈来看,百元调价更多停留在通知与网价层面,散装就没有跟进,仅少数品牌袋装兑现约30元/吨涨幅,超八成调价并未传导至市场化真实成交价。这场轰轰烈烈的涨价博弈,撕开了当前西南建材市场供需错配、链路传导受阻的真实底色。
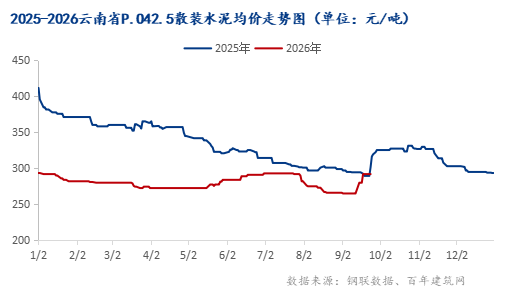
从天气与终端来看,今年川渝、云贵遭遇持续性阴雨,降雨天数较常年同期多出20-30天,云南部分市场反馈8月份持续降雨没有停过,有效施工窗口被严重挤压。当前云贵核心工地有效开工率仅30%-40%,云南多地综合开工率不足40%;渠道出货量同比下滑25%-35%,旺季活跃度同比回落超过四成。雨水不停、民间及市场化工地开不了,意味着自由流通市场只有少数即时需求承接大额涨价——经销商不敢贸然囤货,搅拌站、民营施工方持续压价观望,涨价在纯市场化渠道本就缺少最核心的需求支撑。而恰恰是重点项目存在材料调差、按网价或信息价结算的机制,给高调网价留出了博弈空间:通知价拉得越高,理论上可争取的调差空间越大,这也是市场一线太假”的深层原因,流通端根本兑现不了这个幅度。
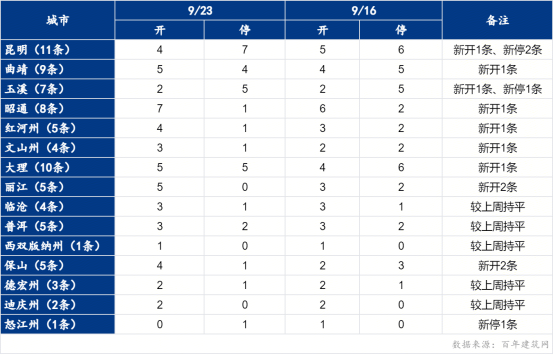
供给端压力同样突出:省内多数水泥厂库容比突破80%,库存高位积压,去库节奏缓慢。据百年建筑网周度监测多个方面数据显示,云南水泥开窑率呈现连续两周快速攀升、供给集中释放的态势,9月上旬开窑率仅46.25%,上周快速回升至53.75%,本周进一步大幅上行至63.5%,产能恢复速度远超终端需求回暖节奏。
在份额和现金流的现实压力下,区域内并非所有企业都能严格执行协同涨价:有品牌明面上跟随发函、拉高网价,暗地里通过返利补差、批量优惠维持流通市场实际走货;部分民营厂直接选择低价抢单保市场,进一步击穿报价体系。这也就出现了非常典型的现象:网价、通知价对着重点项目口径喊得很高,但是流通市场、搅拌站实际下单,议价空间立刻显现。调研数据印证:云南本轮涨价落地成功率不足30%,远低于川渝区域,大量调价文件只是预期喊话,并非全市场通行的执行价。
下游混凝土环节传来的一线反馈,更是直接戳破了涨价的“纸面泡沫”:来自昆明多家商混企业透露,当期混凝土官方信息价仅微涨3元/方;不少搅拌站明确说自己并未主动参与本轮信息价报送——不是没有感受到水泥成本抬升,而是清楚市场化需求疲软、终端承接无力,混凝土价格根本起不来,企业不可能无条件承接上游水泥的涨价压力。
从成本逻辑看,按常规C30配比,每方混凝土大约耗用260KG以上水泥,如果水泥实际落地上涨30元/吨,仅原材料端就带来约10元/方的成本增量;对比信息价仅上调3元/方,调价幅度连新增水泥成本都覆盖不足,更遑论消化砂石、外加剂、燃油、运输、资金占用等其他成本。
客观来看,本轮厂家集中推涨存在明确的成本支撑逻辑。前期煤炭、生产运维成本居高不下,区域多数水泥企业持续承压运行,部分厂区单吨亏损最高超30元,行业整体存在强烈的价格修复、扭亏止亏诉求。本次市场出现单次100元/吨的大额涨价函,并非单纯的行情预判,更是行业典型的市场化博弈策略。厂家通过高调拉涨网价,一方面向市场传递修复盈利、缓解亏损的诉求,另一方面提前预留价格缓冲空间,用于重点工程建设项目价差调整、渠道让利结算。即便终端流通市场实际落地涨幅仅20-30元/吨,也能有效抬高协议结算基准,改善企业阶段性经营利润。
从西南四省横向对比来看,区域行情分化特征十分显著。川渝区域依托城市更新、专项债项目持续托底,刚需底盘相对扎实,工地开工稳定性更强,涨价落地兑现度优于云贵地区,企业单吨亏损基本控制在10元以内。云南是西南价格博弈最激烈的区域,网价、实价撕裂感突出,盈利波动幅度最大。贵州全域终端需求持续走弱,房建、基建开工一直处在低位,行业亏损周期更长、经营压力最重。
整体而言,云南本轮“高调喊涨、小幅落地、依托项目调差”的行情特征,是西南区域旺季前置、终端需求疲软、工程差异化结算模式下的典型市场缩影,并非单一区域个案。在终端出货量未出现明确放量、市场刚需未实质性回暖前,仅凭厂家调价函、拉高挂牌网价,无法支撑水泥价格持续上涨。对于流通渠道、商混站及实施工程单位而言,无需被短期涨价消息过度干扰:挂牌网价是博弈筹码,信息价是结算依据,真实成交价才是市场核心真相。
相关产品
相关文章
热门文章
相关案例